 پارس پروژه پرتال خدمات دانشگاهی
مشخصات مقاله فهرست مطالب نمونه ترجمه مقاله انگلیسی سایت ناشر خرید ترجمه مقالات مرتبط سفارش پروپوزال
سلام دوست من ، توی این پست براتون یه مقاله حسابداری با موضوع درک پذیرش یا رد نوآوری های حسابداری مدیریت در یک SME با استفاده از چارچوب های مفهومی راجرز ، منتشر کردیم. این مقاله یه مقاله ISI و علمی پژوهشی هست که توی پایگاه امرالد در سال 2023 منتشر شده. فایل انگلیسی شامل 22 صفحه PDF و فایل ترجمه 38 صفحه WORD و قابل ویرایشه، مثل همیشه مقاله انگلیسی رو می تونید رایگان دانلود کنید. بخش هایی از ترجمه هم براتون رایگان گذاشتم که قبل از خرید ، کیفیت ترجمه رو بررسی کنید. از کیفیت ترجمه هم نگم براتون که مثل همیشه عالییییه. برای خرید ترجمه کامل مقاله روی گزینه خرید و دانلود آنی ترجمه کلیک کنید بعد از پرداخت لینک دانلود بهتون نشون داده میشه، به ایمیلتونم ارسال میشه. اگر سوالی بود می تونید زیر این پست کامنت بزارید سریع جوابتونو میدم.
درک پذیرش یا رد نوآوری های حسابداری مدیریت در یک SME با استفاده از چارچوب های مفهومی راجرز
عنوان انگلیسی:
Understanding the adoption or rejection of management accounting innovations within an SME using Rogers’ conceptual frameworks
کد محصول: H893
سال نشر: 2023
نام ناشر (پایگاه داده): امرالد
نام مجله: Journal of Accounting and Organizational Change
نوع مقاله: علمی پژوهشی (Research articles)
فرضیه: ندارد
متغیر: ندارد
مدل مفهومی: ندارد
پرسشنامه: ندارد
تعداد صفحه انگلیسی: 22 صفحه PDF
تعداد صفحه ترجمه فارسی: 38 صفحه WORD
قیمت فایل ترجمه شده: 79000 تومان
برای دانلود رایگان مقاله انگلیسی بر روی دکمه ذیل کلیک نمایید
وضعیت ترجمه: این مقاله به صورت کامل ترجمه شده برای خرید ترجمه کامل مقاله بر روی دکمه ذیل کلیک نمایید (لینک دانلود بلافاصله بعد از خرید نمایش داده می شود)
مقالات مرتبط با این موضوع: برای مشاهده سایر مقالات مرتبط با این موضوع (با ترجمه و بدون ترجمه) بر روی دکمه ذیل کلیک نمایید
فهرست مطالب
1.مقدمه
2. جنبه های نظری و مفهومی
2.1 نوآوری های حسابداری مدیریت در زمینه SMEها
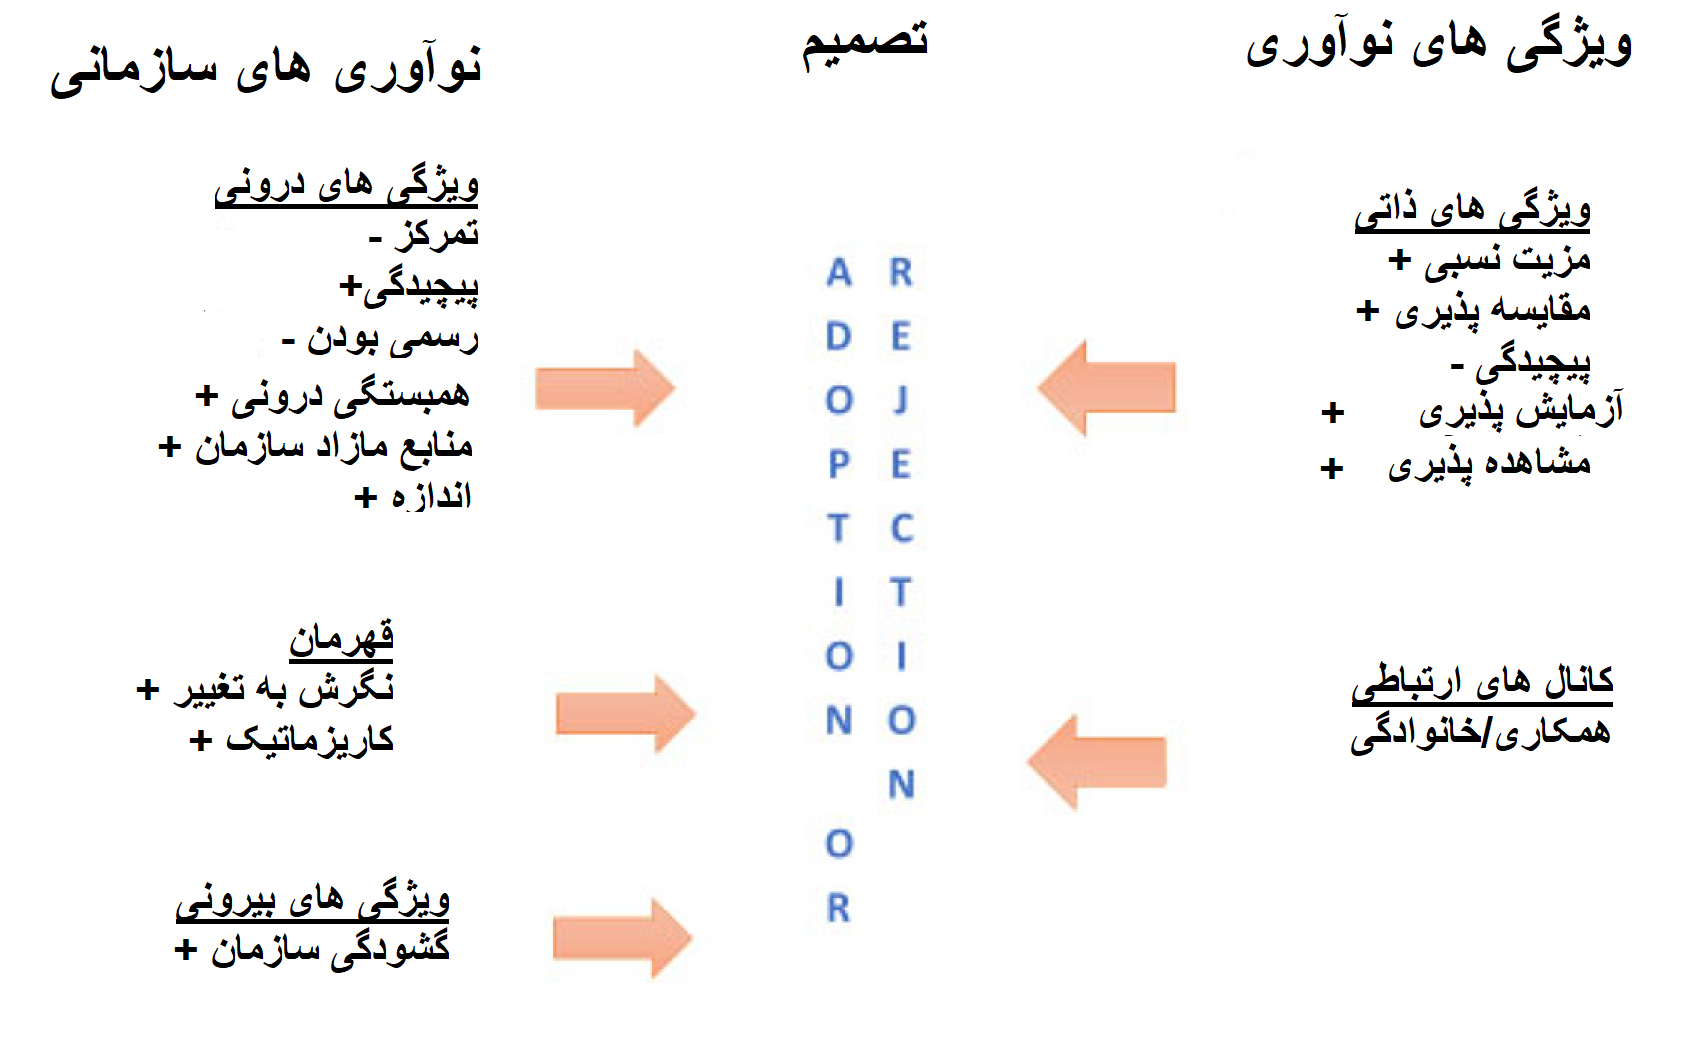
2.2 از چارچوب مفهومی راجرز تا ارائه یک شبکه کیفی تحلیلی از پذیرش نوآوری های حسابداری مدیریت
3.روش تحقیق و ارائه مورد
3.1 انتخاب مطالعه موردی و جمع آوری داده ها
3.2 شرکت Travoplus
3.3 یک کنترل کننده مدیریتی جدید که تصمیم دارد به روشی جدید مدیریت کند
4. یافته ها
4.1 ظرفیت نوآوری در Travoplus: ویژگی های درونی و بیرونی و نقش قهرمان
4.2 ویژگی های دو نوآوری: ویژگی های درک شده و کانال های ارتباطی
5. بحث
5.1 موضع معرفتشناختی با رویکرد ساختگرایانه از چارچوب راجرز
5.2 تذکر راجرز از ماهیت اجتماعی نوآوری های حسابداری مدیریت: ویژگی های فنی جایگزین ویژگی های انسانی
5.3 قهرمان: یک بازیگر کلیدی در SMEها که باید توسط رهبر SME تایید شود
5.4 پیچیدگی های درونی و بیرونی: عوامل غالب در SMEها
6.جمع بندی
چکیده
هدف – هدف این مقاله درک پذیرش یا رد نوآوریهای حسابداری مدیریت (MAIها) در زمینه شرکتهای کوچک و متوسط (SMEها) از طریق یک رویکرد ساختارگرا از تئوری اشاعه نوآوریها می باشد.
طراحی/روششناسی/رویکرد – این مقاله از یک رویکرد مطالعه موردی در طول پیاده سازی دو MAI استفاده میکند که توسط کنترلکننده مدیریت شرکت اجرا میشوند. یکی از آنها پذیرفته شد و دیگری رد شد. نویسندگان برای شناخت درک بازیگران مختلف در شرکت، 28 مصاحبه نیمه ساختاریافته را در دوره های زمانی مختلف انجام دادند: زمانی که کنترل کننده مدیریت، کار خود را شروع کرد، زمانی که او به دو MAI معرفی شد و در زمان تصمیم گیری برای پذیرش یا رد نوآوری ها. رویکرد چارچوب راجرز در اینجا ساختارگرا است. مطالعه موردی به ما اجازه میدهد تا ویژگیهای درک شده درونی نوآوریها و همچنین نوآوری سازمانی را به صورت کیفی تحلیل کنیم و آنها را در چارچوب قرار دهیم.
یافته ها- MAI ها صرفاً نوآوری های فنی نیستند، بلکه رویه های اجتماعی هستند. مزیت نسبی برای پذیرش آنها ضروری است اما کافی نیست. این مقاله همچنین اهمیت نقش قهرمان را در زمینه خاص SME ها نشان می دهد. این بازیگر کلیدی در ترویج و پذیرش MAIها در SMEها باید توسط رهبر سازمان تأیید شود تا از پذیرش نوآوری اطمینان حاصل شود. علاوه بر این، چارچوب راجرز تأکید می کند که عامل غالب پیچیدگی به عنوان یک عنصر درون زا و ناهمگن است، که بر اطلاعات و آموزش هایی تأکید می کند که مروج پروژه باید برای کارکنان سازماندهی کند.
محدودیتها/پیامدهای تحقیق – محدودیت اصلی ناشی از رویکرد روششناختی است (مطالعه موردی): آیا این عوامل در یک بخش کاملاً متفاوت از حسابداری مدیریت یا در نوع دیگری از شرکتها به همان اندازه حائز اهمیت خواهند بود؟
پیامدهای عملی – شبکه تحلیلی عوامل مختلف سازمانی و فردی را که توسط راجرز توصیف شده است ترکیب می کند و رویکردی پیش بینی کننده در مورد احتمال پذیرش نوآوری و ریسک رد نوآوری را ارائه می دهد.
پیامدهای اجتماعی – پیچیدگی، به عنوان یک ویژگی نوآوری که توسط افراد درک می شود و همچنین به عنوان یک ویژگی درونی سازمان، یک عامل تعیین کننده در تصمیم رد یا پذیرش نوآوری عمل می کند.
نوآوری/ارزش – این مقاله به دو خلا اصلی موجود در تحقیقات پاسخ می دهد. اکثر مقالات معرفی یک نوآوری منحصر به فرد را در نهادهای مختلف تجزیه و تحلیل می کنند. در این مقاله، نویسندگان بر یک موجودیت با دو نوآوری متفاوت تمرکز میکنند. علاوه بر این، بیشتر مقالات پیشین گذشته نگر بودند. در این مقاله با در نظر گرفتن مطالعه موردی، معرفی و روند پذیرش دو نوآوری در زمان وقوع و نه پس از وقوع رویداد مورد بررسی قرار گرفت. علاوه بر این، در حالی که اکثر مقالات با استفاده از چارچوب راجر کمی هستند، نویسندگان به مفهوم ویژگی های مختلف در مراحل مختلف و در زمینه یک SME خاص با رویکرد کیفی ساختارگرا توجه می کنند.
کلیدواژگان: SME، قهرمان، کنترل کننده مدیریت، نظریه اشاعه نوآوری، کارآفرین نهادی، نوآوری حسابداری مدیریت، مطالعه موردی، پذیرش
Abstract:Purpose – The purpose of this paper is to understand the adoption or rejection of management accounting innovations (MAIs) in the specific context of small and medium entreprises (SMEs) through a constructivist approach of the theory of the diffusion of innovations.
Design/methodology/approach – The paper uses a case study approach during the rollout of two MAIs run by the company’s management controller. One of them was adopted, and the other was rejected. To understand the perception of different actors in the company, the authors carried out 28 semistructured interviews at different periods of time: when the management controller started his job, when he/she was introduced to the two MAIs and at the decision-making to adopt or reject the innovations. The approach of Rogers’ framework is here constructivist. The case study allows us to analyze qualitatively the intrinsic perceived attributes of the innovations as well as the organizational innovativeness and to put them into context.
Findings – MAIs are not merely technical innovations but social practices. The relative advantage is necessary but not sufficient for their adoption. This paper also demonstrates the importance of the champion in the specific context of SMEs. This key player in the promotion and adoption of MAIs in SMEs has to be endorsed by the leader of the organization to ensure the innovation’s adoption. In addition, Rogers’ framework underlines that the predominant factor is complexity as both an endogenous and a heterogeneous element, underscoring the information and training that the project’s promoter should organize for the staff.
Research limitations/implications – The main limit is due to the methodological approach (case study): Would these factors be as significant in a completely different sector to management accounting or in another type of enterprise?
Practical implications – The analytical grid combines different organizational and individual factors described by Rogers and provides us with a predictive approach to the innovation’s chances of adoption and the risk of rejection.
Social implications – Complexity, both as an innovation attribute perceived by individuals and as an internal characteristic of the organization, is a decisive factor in the rejection or adoption decision.
Originality/value – This paper answers to two main research gaps. Most of papers analyze the introduction of one unique innovation in different entities. Here, the authors focus on one entity with two different innovations. In addition, most of papers were retrospective. In this paper, thanks to the case study, the introduction and the process of adoption of two innovations were studied at the time it happened and not after the events had occurred. Moreover, while most papers using Roger’s framework are quantitative, the authors pay attention to the meaning of the different characteristics at different stages and in the specific context of one SME with a constructivist qualitative approach.
Keywords: SME, Champion, Management controller, Diffusion theory of innovation, Institutional entrepreneur, Management accounting innovation, Case study, Adoption
1.مقدمه
نوآوری یک پیش نیاز برای موفقیت کسب و کار است (نارانجو-گیل و همکاران، 2009). بازارهای فعلی به طور فزاینده ای پیچیده، غیرقابل پیش بینی و رقابتی هستند. این بازارها مستلزم سازگاری سازمان ها با واقعیت های پویا می باشند (هیلمرسون، 2014). شرکتهای فرانسوی، درست مانند هر جای دنیا، باید از فناوری برای بهبود و ارتقای محصولات و خدمات خود استفاده کنند، بنابراین بسیار مهم است که تاکید کنیم که نوآوری یک جایگزین قانع کننده برای شرکت هایی است که به دنبال پاسخگویی به نیازهای سیستم های اطلاعاتی پویا هستند (نارانجو-گیل و همکاران، 2009)، که به طور مداوم در همه زمینه ها، حتی در شرکت های کوچک و متوسط (SMEها) معرفی شده اند…
1.Introduction Innovation is a prerequisite for business to succeed (Naranjo-Gil et al., 2009). The current markets are increasingly complex, unpredictable and competitive. This context requires organizations to adapt to dynamic realities (Hilmersson, 2014). French companies, just like everywhere in the world, must use technology to improve and promote their products and services, so it is crucial to stress that innovation is a compelling alternative for companies looking to meet the demands of dynamic information systems today (Naranjo-Gil et al., 2009), continuously introduced in all areas, even in small and medium entreprises (SMEs)…
2.2.2 یک شبکه تحلیلی برای درک بهتر فرآیند پذیرش.
به نظر می رسد مطالعات قبلی نمی توانند پیش بینی کنند که کدام عوامل بر پذیرش یک نوآوری در یک سازمان تأثیر می گذارد. نتایج اغلب متناقض هستند همانطور که توسط بررسی های مختلف ادبیات نشان داده شده اند (اوتوراکچی و یورگیر، 2018؛ بن اسماعیل و همکاران، 2015). دلیل این یافتههای متناقض توسط اوتوراکچی و یورگیر (2018، ص 61) بیان میشود: «ویژگیهای ذکر شده در مدل راجرز در هر مرحله و وضعیتی یکسان نیستند». در مطالعه خود، ما سعی می کنیم رویکرد جهانی تری داشته باشیم که با ویژگی ها نه تنها در سطح خود نوآوری بلکه در سطح سازمانی سروکار دارد. ما همچنین به مفهوم ویژگی های مختلف در مراحل مختلف و در زمینه خاص یک SME با رویکرد کیفی توجه می کنیم. در واقع، پنج ویژگی ذاتی نوآوری می تواند توسط افراد از طریق زیربعدهای مختلف درک شود(اوتوراکچی و یورگیر، 2018). مزیت نسبی را می توان به عنوان سودآوری اقتصادی، صرفه جویی در زمان و تلاش و هزینه اولیه کم یا اعتبار اجتماعی درک کرد. سازگاری به ارزش ها و باورهای اجتماعی فرهنگی اشاره دارد: از جمله ارزش های موجود، تجربیات گذشته، نیازهای پذیرندگان بالقوه و نام یا برند. پیچیدگی را می توان به عنوان سهولت استفاده یا سهولت درک ترجمه کرد. آزمایش پذیری سطوح مختلفی دارد: بازآفرینی ، تلاش جزئی یا سهولت تلاش. عدم مشاهده پذیری می تواند مشکل در مشاهده یا توصیف برای دیگران باشد. رویکرد کیفی به ما این امکان را میدهد تا معانی مختلف ویژگیهای راجرز را در نگاه بازیگران مختلف سازمان بهتر درک کنیم…
2.2.2 An analytical grid to better understand the process of adoption. Previous studies seem to be unable to predict which factors influence the adoption of an innovation in an organization. Results are often contradictory as depicted by different literature reviews (Oturakci and Yuregir, 2018; Ben Ismail et al., 2015). The reason of this mitigated findings is evoked by Oturakci and Yuregir (2018, p. 61): “characteristics mentioned in Rogers’ model do not mean the same on every stage and state.” In our study, we try to have a more global approach dealing both with attributes not only at the level of the innovation itself but also at the organizational level. We also pay attention to the meaning of the different characteristics at different stages and in the specific context of one SME with a qualitative approach. Indeed, the five intrinsic attributes of the innovation can be perceived by individuals through different subdimensions (Oturakci and Yuregir, 2018). The relative advantage can be perceived as the economic profitability, the savings of time and effort and the low initial cost or the social prestige. Compatibility refers to the sociocultural values and beliefs: existing values, past experiences, needs of potential adopters and name or brand. Complexity can be translated as the ease of using or the ease of understanding. The trialability has different levels: the reinvention, the partial trying or the ease of trying. A lack of observability can be the difficulty in observing or in describing to others. The qualitative approach allows us to better understand the different meanings of Rogers’ attributes in the eyes of the different actors of the organization..
6.جمع بندی
هدف این مقاله درک پذیرش یا رد MAIها در زمینه خاص SMEها از طریق یک رویکرد ساختارگرا از نظریه اشاعه نوآوریها است. پذیرش MAI در SMEها به ندرت مورد مطالعه قرار گرفته است. با این حال، SME ها به دلیل ویژگی های خاص خود و وزن قابل توجهی که در اقتصاد فرانسه دارند، یک حوزه تحلیل بسیار مهم را تشکیل می دهند. بر اساس چارچوب راجرز، ما تاکید می کنیم که در SME ها، مزیت نسبی برای پذیرش MAI ها لازم است اما کافی نیست. یافتههای ما همچنین بر تأثیر بنیادین پیچیدگی در زمینه SMEها و پیوند بین پیچیدگیهای درونی و بیرونی تأکید میکند. اگر پیچیدگی برون زا ضعیف است، پیچیدگی درون زا باید توسط آغازگر پروژه کاهش یابد، که باید یک محرک اصلی اطلاعاتی و آموزشی را با کاربران مختلف راه اندازی کند…
6.conclusions The purpose of this paper is to understand the adoption or rejection of MAIs in the specific context of SMEs through a constructivist approach of the theory of diffusion of innovations. The adoption of MAIs within SMEs has indeed been rarely studied. However, SMEs constitute a highly relevant field of analysis because of their own specific features and their significant weight in the French economy. Thanks to Rogers’ framework, we highlight that, in SMEs, the relative advantage is necessary but not sufficient for the adoption of MAIs. Our findings also underline the crucial impact of complexity in the SMEs context and the link between intrinsic and extrinsic complexities. If exogenous complexity is weak, then endogenous complexity needs to be reduced by the project initiator, who should launch a major information and training drive with the various users…
| مقالات مرتبط با این موضوع |