 پارس پروژه پرتال خدمات دانشگاهی
مشخصات مقاله فهرست مطالب نمونه ترجمه مقاله انگلیسی خرید ترجمه مقالات مرتبط سفارش پروپوزال
سلام دوست من ، توی این پست براتون یه مقاله ترجمه شده جدید با موضوع شفافیت اطلاعات حسابداری و گردش سرمایه شرکتها: نقش اعتبار تجاری منتشر کردیم. این مقاله یه مقاله ISI و علمی پژوهشی هست که توی پایگاه الزویر در سال 2025 منتشر شده. فایل انگلیسی 8 صفحه PDF و فایل ترجمه 22 صفحه WORD و قابل ویرایشه، مثل همیشه مقاله انگلیسی رو می تونید رایگان دانلود کنید. بخش هایی از ترجمه هم براتون رایگان گذاشتم که قبل از خرید ، کیفیت ترجمه رو بررسی کنید. از کیفیت ترجمه هم نگم براتون که مثل همیشه عالییییه. برای خرید ترجمه کامل مقاله روی گزینه خرید و دانلود آنی ترجمه کلیک کنید بعد از پرداخت لینک دانلود بهتون نشون داده میشه، به ایمیلتونم ارسال میشه. اگر سوالی بود می تونید زیر این پست کامنت بزارید سریع جوابتونو میدم.
شفافیت اطلاعات حسابداری و گردش سرمایه شرکتها: نقش اعتبار تجاری
عنوان انگلیسی:
Accounting information transparency and corporate capital turnover: the role of trade credit
کد محصول: H1177
سال نشر: 2025
نام ناشر (پایگاه داده): الزویر
نام مجله: Finance Research Letters
نوع مقاله: علمی پژوهشی (Research Article)
متغیر : دارد
فرضیه: دارد
مدل مفهومی: مدل ریاضی دارد
پرسشنامه : ندارد
تعداد صفحه انگلیسی: 8 صفحه PDF
تعداد صفحه ترجمه فارسی: 22 صفحه WORD
قیمت فایل ترجمه شده: 89000 تومان
برای دانلود رایگان مقاله انگلیسی بر روی دکمه ذیل کلیک نمایید
وضعیت ترجمه: این مقاله به صورت کامل ترجمه شده برای خرید ترجمه کامل مقاله بر روی دکمه ذیل کلیک نمایید (لینک دانلود بلافاصله بعد از خرید نمایش داده می شود)
مقالات مرتبط با این موضوع: برای مشاهده سایر مقالات مرتبط با این موضوع (با ترجمه و بدون ترجمه) بر روی دکمه ذیل کلیک نمایید
فهرست مطالب
1. مقدمه
2. مطالعات مرتبط و فرضیه
3.استراتژی پژوهش
3.1. دادهها و نمونه
3.2. مدل پایه
4. تحلیل تجربی
4.1. آمار توصیفی
4.2. ماتریس همبستگی
4.3. نتایج
4.4. آزمونهای حساسیت
۴.۵. آزمونهای درونزایی
۴.۶. آزمونهای ناهمگونی
۵. نتیجهگیری و دلالتها
منابع
چکیده فارسی
این مطالعه با بهرهگیری از نمونهای پژوهشی متشکل از شرکتهای پذیرفتهشده در بورس چین طی سالهای ۲۰۱۴ تا ۲۰۲۴، آثار گستردهی شفافیت اطلاعات حسابداری بر نسبت گردش سرمایه شرکتها را بررسی میکند. یافتهها نشان میدهند که شفافیت اطلاعات حسابداری میتواند به میزان قابلتوجهی گردش سرمایه شرکت را افزایش دهد و یکی از سازوکارهای اقتصادی کلیدی زیربنای این رابطه، اعتبار تجاری است. اثر مثبت شفافیت اطلاعات حسابداری برای شرکتهای غیردولتی و شرکتهای جوانتر آشکارتر است. این نتایج حتی پس از انجام آزمونهای گوناگون حساسیت و درونزایی همچنان پایدار باقی میمانند. این مقاله درک ما را از اهمیت شفافیت اطلاعات حسابداری برای بهبود کارایی استفاده از سرمایه شرکت تقویت میکند.
واژههای کلیدی: شفافیت اطلاعات – گردش سرمایه – اعتبار تجاری – کارایی
Abstract: Exploiting a research sample comprising listed enterprises in China from 2014 to 2024, we explore the far-reaching impacts of accounting information transparency on corporate capital turnover ratio. The findings reveal that accounting information transparency can greatly enhance firm’s capital turnover and a key economic mechanism underlying this relationship is trade credit. The positive effect of accounting information transparency is more evident for non-state-owned firms and younger firms. These results remain robust after dealing with various sensitivity and endogeneity tests. This paper deepens our understanding of the importance of accounting information transparency for improving firm capital utilization efficiency.
Keywords: Information transparency, Capital turnover, Trade credit, Efficiency
1.مقدمه
شفافیت اطلاعات حسابداری به سطحی که یک شرکت اطلاعات مالی شفاف، قابلاعتماد و بهموقع ارائه میدهد، اشاره دارد که موقعیت و عملکرد مالی آن را بهدرستی بازتاب میدهد (لیو و همکاران، 2018؛ فرانسیس و همکاران، 2009). شفافیت اطلاعات حسابداری نقش مهمی در شکل دادن به تصمیمات مالی شرکت ایفا میکند و بر کارایی مدیریت داخلی و روابط ذینفعان خارجی تأثیر میگذارد. گزارشهای حسابداری شفاف، عدم تقارن اطلاعاتی میان شرکتها و سرمایهگذاران، اعتباردهندگان و تأمینکنندگان را کاهش داده و در نتیجه موجب بهبود تصمیمگیری مالی و تخصیص سرمایه میشود (حبیب، ۲۰۰۸؛ دورنف و همکاران، 2009)…
1. Introduction Accounting information transparency refers to the degree to which an enterprise provides clear, reliable, and timely financial disclosures that accurately reflect its financial position and performance (Liu et al., 2018; Francis et al., 2009). Accounting information transparency performs a crucial role in shaping corporate financial decisions, influencing both internal management efficiency and external stakeholder relationships. Transparent accounting reports reduce information asymmetry between firms and investors, creditors, and suppliers, leading to improved financial decision-making and capital allocation (Habib, 2008; Durnev et al., 2009)…
2.مطالعات مرتبط و فرضیه
شفافیت اطلاعات حسابداری نقشی حیاتی در شکل دادن به تصمیمات مالی شرکت، کارایی عملیاتی و تخصیص منابع ایفا میکند. توانایی یک شرکت برای استفاده کارآمد از سرمایه خود جهت ایجاد درآمد — که در نسبت گردش سرمایه شرکت منعکس می شود — میتواند بهطور قابلتوجهی تحت تأثیر کیفیت و وضوح گزارشگری مالی آن قرار گیرد.
نخست، یکی از مزایای اصلی شفافیت اطلاعات حسابداری، کاهش عدم تقارن اطلاعاتی است (رن و همکاران، 2025). هنگامی که شرکتها افشای مالی شفاف و دقیق ارائه میکنند، سرمایهگذاران و اعتباردهندگان میتوانند وضعیت مالی شرکت را با اعتماد بیشتری ارزیابی کرده و تصمیمات تخصیص سرمایهی بهتری اتخاذ کنند. شرکتهای شفاف کمتر احتمال دارد سرمایه را به داراییهای غیرمولد یا سرمایهگذاریهای ناکارآمد اختصاص دهند، زیرا تصمیمات مدیریتی آنها در معرض نظارت بیشتر قرار دارد. در نتیجه، شرکتها تخصیص منابع خود را بهینه کرده و اطمینان مییابند که سرمایه در فعالیتهای مولد درآمد به کار گرفته میشود…
فرضیه ۱: بین شفافیت اطلاعات حسابداری و نسبت گردش سرمایه شرکتها رابطهای مثبت وجود دارد.
فرضیه ۲: اعتبار تجاری یک کانال اقتصادی کلیدی است که از طریق آن شفافیت اطلاعات حسابداری نسبت گردش سرمایه شرکت را بهبود میبخشد.
2. Relevant studies and hypothesis Accounting information transparency plays an imperative role in shaping corporate financial decisions, operational efficiency, and resource allocation. A firm’s ability to efficiently utilize its capital to generate revenue—reflected in its corporate capital turnover ratio—can be significantly influenced by the quality and clarity of its financial reporting. First and foremost, one of the primary benefits of transparent accounting information is mitigating information asymmetry (Ren et al., 2025). When firms provide clear and accurate financial disclosures, investors and creditors can assess the firms’ financial health with greater confidence, leading to better capital allocation decisions. Transparent firms are less likely to misallocate capital toward unproductive assets or inefficient investments, as managerial decisions are subject to greater scrutiny. As a result, firms optimize their resource allocation and ensure that capital is actively deployed in revenue-generating activities…
Hypothesis 1. There is a positive association between accounting information transparency and corporate capital turnover ratio.
Hypothesis 2. Trade credit is a key economic channel through which accounting information transparency enhances corporate capital turnover ratio.
3.1. دادهها و نمونه
برای آغاز تحلیل تجربی خود، تمامی شرکتهای پذیرفتهشده در بورسهای چین طی دورهی ۲۰۱۴ تا ۲۰۲۴ را انتخاب میکنیم. در ادامه، شرکتهایی را که با نماد ST یا ST* مشخص شدهاند حذف مینماییم. به دلیل ساختار سرمایهی منحصربهفرد، شرکتهای مالی نیز حذف میشوند. در نهایت، شرکتهایی که دارای مقادیر مفقود هستند نیز کنار گذاشته میشوند. ما مجموعهدادهی پژوهشی نامتوازنی بهدست میآوریم که شامل ۲۴٬۱۸۹ مشاهده شرکت-سال است.
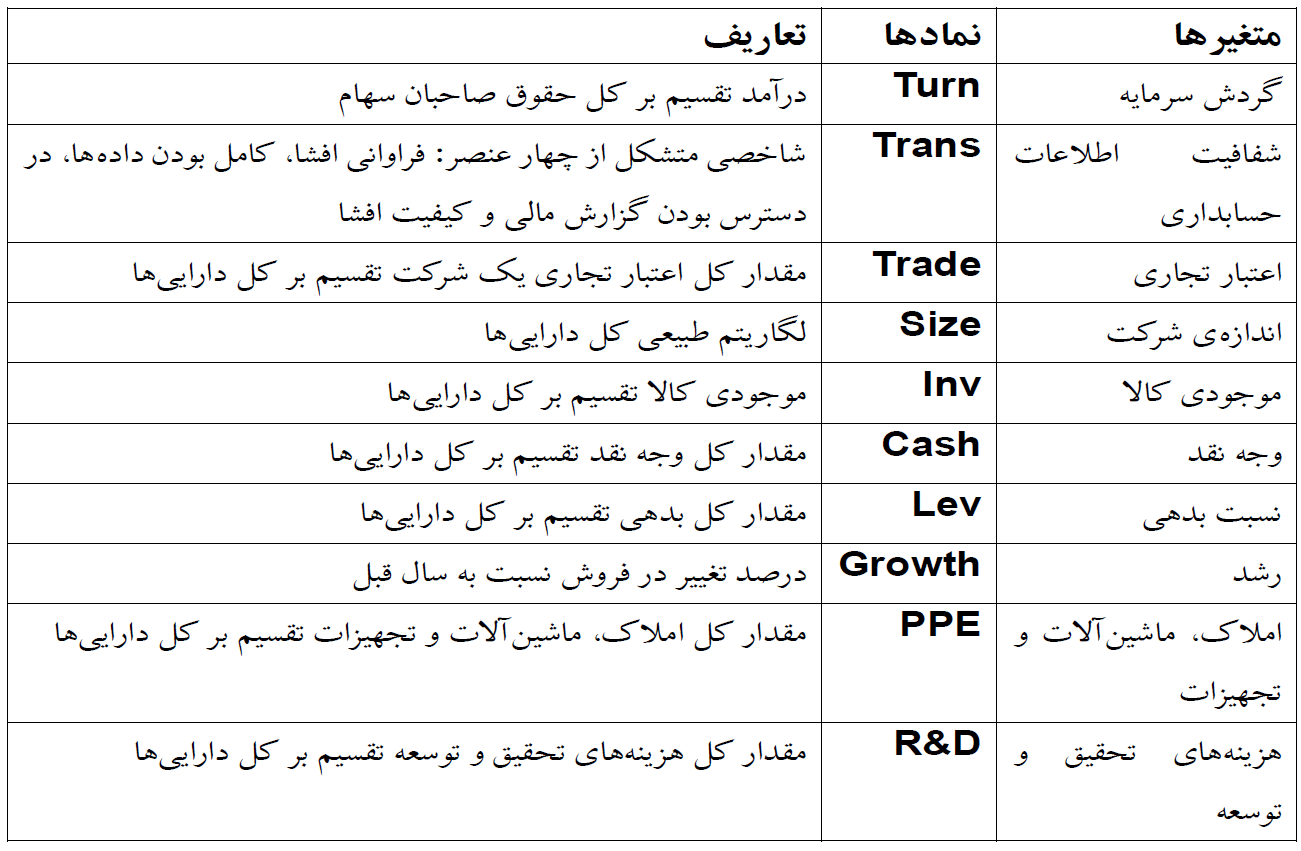
دادههای مورد استفاده برای محاسبه متغیرها را از پایگاه دادهی CSMAR استخراج میکنیم که اطلاعات مالی و حسابداری گستردهای از شرکتهای چینی ارائه میدهد. این پایگاه داده همچنین بهطور گستردهای در مطالعات تجربی موجود استفاده شده است. جدول ۱ تعاریف عوامل کلیدی این پژوهش را ارائه میکند…
3.1. Data and sample To initiate our empirical analysis, we select all enterprises publicly traded on China’s stock exchanges during the period of 2014 to 2024. Following, we exclude enterprises marked with ST or ST*. We eliminate financial enterprises as a result of their unique capital structure. Last, enterprises with missing values also excluded. We obtain an unbalanced research dataset including 24,189 firm-year observations. We retrieve the data used to calculate the variables from CSMAR database that offer extensive financial and accounting data of Chinese enterprises. The database is also widely used by existing empirical studies. Table 1 lists the definitions of the key factors of this research…
۵. نتیجهگیری و دلالتها
این پژوهش اثر شفافیت اطلاعات حسابداری را بر نسبت گردش سرمایه شرکتها ، با تمرکزی ویژه بر نقش میانجی اعتبار تجاری بررسی میکند. با استفاده از مجموعهدادههای جامع از شرکتهای پذیرفتهشده در بورس چین طی سالهای ۲۰۱۴ تا ۲۰۲۴، نتایج تجربی نشان میدهد شرکتهایی با شفافیت مالی بالاتر از گردش سرمایهی بیشتری برخوردارند، که نشانگر استفادهی مؤثرتر از سرمایه برای ایجاد درآمد است. علاوه بر این، ما اعتبار تجاری را بهعنوان سازوکار کلیدی اقتصادی شناسایی میکنیم که میان شفافیت و کارایی سرمایه میانجیگری میکند، زیرا شرکتهای شفاف دسترسی بهتری به تأمین مالی از طریق اعتبار تأمینکنندگان دارند. تحلیلها همچنین نشان میدهد اثر مثبت شفافیت بر گردش سرمایه برای شرکتهای غیردولتی و جوانتر قویتر است…
5.Conclusions and implications This paper explores the impact of accounting information transparency on corporate capital turnover ratio, with a particular focus on the mediating role of trade credit. Using a comprehensive dataset of listed enterprises in China from 2014 to 2024, our empirical findings reveal that firms with greater financial transparency exhibit higher capital turnover ratios, indicating more efficient utili zation of capital to generate revenue. Furthermore, we identify trade credit as a key economic mechanism linking transparency and capital efficiency, as transparent firms gain better access to supplier financing. Additionally, our analysis also shows that the positive impact of transparency on capital turnover is larger for non-SOEs and younger firms…
| مقالات مرتبط با این موضوع |
|
مقالات جدید مدیریت مالی با ترجمه |