 پارس پروژه پرتال خدمات دانشگاهی
مشخصات مقاله فهرست مطالب نمونه ترجمه مقاله انگلیسی سفارش ترجمه مقالات مرتبط سفارش پروپوزال
سلام دوست من ، توی این پست براتون یه مقاله علمی جدید با موضوع تأثیر اتخاذ هوش مصنوعی بر کیفیت گزارشهای مالی در بورس اوراق بهادار عربستان سعودی، منتشر کردیم. این مقاله یه مقاله ISI و علمی پژوهشی هست که توی پایگاه MDPI در سال 2025 منتشر شده. فایل انگلیسی 38 صفحه PDF هست بخش هایی از مقاله انگلیسی ترجمه شده که قبل از سفارش می تونید کیفیت ترجمه رو بررسی کنید. برای سفارش ترجمه کامل مقاله روی گزینه ثبت سفارش ترجمه کلیک کنید بعد از ثبت سفارش پیش فاکتور از طریق ایمیل و پیامک خدمتتون ارسال میشه. اگر سوالی بود می تونید زیر این پست کامنت بزارید سریع جوابتونو میدم.
تأثیر اتخاذ هوش مصنوعی بر کیفیت گزارشهای مالی در بورس اوراق بهادار عربستان سعودی
عنوان انگلیسی:
The Impact of Artificial Intelligence Adoption on the Quality of Financial Reports on the Saudi Stock Exchange
کد محصول: h1164
سال نشر: 2025
نام ناشر (پایگاه داده): MDPI
نام مجله: International Journal of Financial Studies
نوع مقاله: علمی پژوهشی (Research Article)
متغیر : ندارد
فرضیه: ندارد
مدل مفهومی: ندارد
پرسشنامه : ندارد
تعداد صفحه انگلیسی: 38 صفحه PDF
برای دانلود رایگان مقاله انگلیسی بر روی دکمه ذیل کلیک نمایید
وضعیت ترجمه: این مقاله تاکنون ترجمه نشده برای سفارش ترجمه تخصصی مقاله بر روی دکمه ذیل کلیک نمایید (کد مقاله:h1164)
مقالات مرتبط با این موضوع: برای مشاهده سایر مقالات مرتبط با این موضوع (با ترجمه و بدون ترجمه) بر روی دکمه ذیل کلیک نمایید
فهرست مطالب
۱. مقدمه
۱.۱. اهمیت عملی مطالعه
۱.۲. بیان مسئله مطالعه
۱.۳. اهداف این مطالعه
۲. مرور ادبیات
۲.۱. کیفیت گزارشهای مالی
۲.۲. اتخاذ هوش مصنوعی
۲.۳. شکاف دانش
۲.۴. چارچوب نظری و سوالات تحقیق
۳. روشها
۳.۱. تکنیک جمعآوری دادهها برای تحلیل کتابسنجی
۳.۲. توجیهات برای دوره زمانی انتخاب شده
۴. یافتهها
۴.۱. تحلیل توصیفی مطالعات
۴.۲. تحلیل هم واژگی
۴.۳. پیوند کتابشناختی
۵. بحث
۵.۱. انتظار عملکرد
۵.۲. انتظار تلاش
۵.۳. نفوذ اجتماعی
۵.۴. شرایط تسهیلکننده
۵.۵. سهم در دانش
۵.۶. تحقیقات آینده
۶. نتیجهگیری
منابع
چکیده
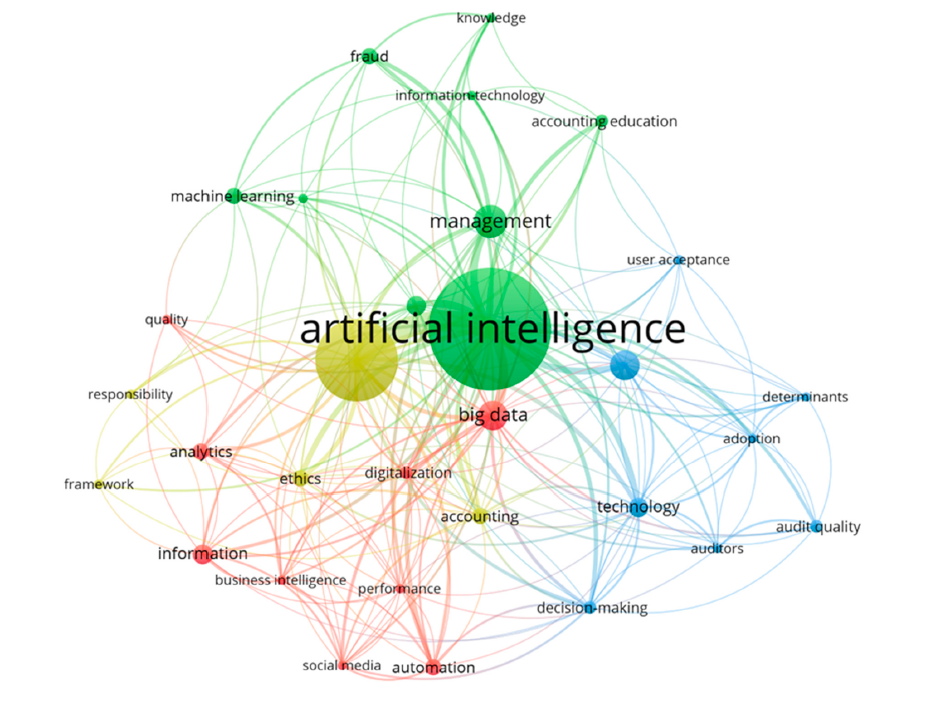
هدف این مطالعه بررسی چگونگی تأثیر هوش مصنوعی (AI) بر کیفیت گزارشگری مالی و ارائه بینشهایی در مورد فرصتهای جدید در این زمینه در عربستان سعودی می باشد. این مطالعه از نظریه پذیرش و استفاده یکپارچه فناوری (UTAUT) برای بررسی پذیرش فناوری هوش مصنوعی در رویه های حسابرسی استفاده کرده است. همچنین از تکنیکهای تحلیل کتابسنجی از طریق بررسی ادبیات علمی و تحلیل محتوای شواهد مستند بهره گرفته است. پیامد این مطالعه آن است که شرکتهای حسابرسی غیر Big 4 باید از پهپادهای مجهز به هوش مصنوعی استفاده کنند، که در نتیجه تصمیمگیری را بهبود میبخشد، هزینههای حسابرسی را کاهش میدهد و کیفیت گزارشهای مالی، و کارایی و دقت حسابرسیها را افزایش میدهد. علاوه بر این، این مقاله توصیه میکند که شرکتهای حسابرسی غیر Big 4 که هوش مصنوعی را پذیرفتهاند، باید فرهنگ تغییر را پرورش دهند تا از حسابرسیهای باکیفیت و سازگاری اطمینان حاصل کنند، بر مقاومت در برابر تغییر غلبه کنند و از ادغام فناوریهایی مانند اتوماسیون حسابرسی مبتنی بر هوش مصنوعی حمایت کنند. مطالعه ما همچنین اهمیت ادغام هوش مصنوعی با استانداردهای گزارشگری مالی بینالمللی (IFRS)، توسعه چارچوبی جدید برای هوش مصنوعی در رویه های حسابرسی، گنجاندن هوش مصنوعی در دورههای حسابرسی، و مدرنسازی حسابرسی با استفاده از هوش مصنوعی را نشان داد. این پیامدها به گزارشهای مالی با کیفیت بالا منجر میشوند. نتایج این مطالعه چهار خوشه را نشان داد که در آن هوش مصنوعی پرکاربردترین کلمه کلیدی بود. این مطالعه دارای محدودیتهایی است، مانند عدم در نظر گرفتن خطرات حملات سایبری بر روی پهپادها، که ممکن است قابلیت اطمینان گزارشهای مالی را کاهش دهد. بر اساس یافتههای این تحقیق، شرکتهای حسابرسی و آژانسهای نظارتی در عربستان سعودی، مانند سازمان بازار سرمایه عربستان سعودی (CMA)، میتوانند ادغام هوش مصنوعی را برای بهبود کیفیت گزارشگری مالی ارزیابی کنند. انتظار میرود پیاده سازی هوش مصنوعی کیفیت حسابرسیها را افزایش دهد، گزارشگری را خودکار کند و از انطباق با مقررات برای افزایش اعتماد و شفافیت در صنعت مالی حمایت کند.
کلمات کلیدی: هوش مصنوعی؛ پهپاد؛ حسابرسی؛ کیفیت گزارشهای مالی در عربستان سعودی؛ نظریه یکپارچه پذیرش و استفاده از فناوری
Abstract:The aim of this study was to explore how artificial intelligence (AI) impacts the quality of financial reporting, providing insights into new opportunities in this field for the Saudi context. This study employed the UTAUT theory to examine the adoption of AI technology in auditing practices. This study also utilized bibliometric analysis techniques through an academic literature review and content analyses of the documentary evidence. The implication of this study is that non-Big 4 audit firms should adopt AI-powered drones, which consequently enhance decision making, decrease audit fees, and enhance the quality of financial reports, and the efficiency and accuracy of audits. Furthermore, this paper recommends that non-Big 4 audit firms adopting AI should foster a culture of change to ensure quality audits and consistency, overcome resistance to the change, and support the integration of technologies such as AI-driven audit automation. Our study also indicated the importance of integrating AI with the IFRS, developing a new framework for AI in auditing practices, incorporating AI into auditing courses, and modernizing auditing using AI. These implications lead to financial reports of enhanced quality. The results indicated four clusters, with artificial intelligence being the most significant keyword occurrence. This study has limitations, such as the lack of consideration of cyber-attack risks on drones, which may reduce the reliability of financial reports. Based on the findings of this research, audit companies and regulatory agencies in Saudi Arabia, like the Saudi Capital Market Authority (CMA), may evaluate the integration of AI to improve the quality of financial reporting. Implementing AI is expected to enhance the quality of audits, automate reporting, and support regulatory compliance to foster confidence and transparency in the financial industry.
Keywords: artificial intelligence; drone; auditing; quality of financial reports in Saudi Arabia; unified theory of acceptance and use of technology
1.مقدمه
طبق ادبیات موجود و به طور خاص در حوزه حسابداری، هوش مصنوعی (AI) اهمیت روزافزونی پیدا کرده است. به گفته پومرول (1997)، هوش مصنوعی به استفاده از رایانههایی اطلاق میشود که برای عملکرد مستقل طراحی شدهاند و دارای ویژگیهایی مانند توانایی استدلال، یادگیری و استفاده از دادههای موجود برای تصمیمگیری هستند. هوش مصنوعی شامل چندین فناوری از جمله دادهکاوی است که میتواند از طریق پیشبینیهای دقیق و قابل اعتماد، گزارشگری مالی را بهبود بخشد (یانگ، 2022). علاوه بر این، هوش مصنوعی فرآیندهای حسابداری داخلی سازمان و صورتهای مالی را با بهینهسازی فرآیندهای مستندسازی و تأیید بهبود میبخشد (لی و همکاران، 2020؛ سافونوا و الکسیئنکو، 2022). هوش مصنوعی در حسابرسی شامل وظایفی مانند انتخاب نمونه، تصمیمگیری و ارزیابی نتایج است، که به این ترتیب کارایی را افزایش میدهد و نرخ خطاهای انسانی را کاهش میدهد (لاو و شن، 2024). استفاده از هوش مصنوعی در فعالیتهای رویهای که به زمان قابل توجهی نیاز دارند، بیشترین سود را دارد. علاوه بر این، هوش مصنوعی ظرفیت حسابرسان را برای شناسایی سریع خطرات و انجام عملیات مختلف حسابداری افزایش میدهد (عسکری و همکاران، 2018). پذیرش پروتکلهای هوش مصنوعی و سیستمهای کارآمد جمعآوری دادههای فناورانه میتواند با افزایش سرعت و دقت گزارشگری مالی و در نهایت، استانداردهای حسابرسی، تغییر عمدهای در جمعآوری دادهها نسبت به روشهای سنتی ایجاد کند (آگوگوم و ابون، 2021؛ البوات و فریجات، 2021؛ دنیز و جفری، 2022)…
1. Introduction According to the literature and, more specifically, within the area of accounting, artificial intelligence (AI) is gaining importance. According to Pomerol (1997), AI refers to the use of computers designed to act independently, with attributes such as the ability to reason, learn, and use available data to make decisions. AI comprises several technologies, including data mining, which can enhance financial reporting via accurate and reliable predictions (Yang, 2022). Moreover, AI improves internal organizational accounting processes and financial statements by optimizing documentation processes and approval (Li et al., 2020; Safonova & Alekseenko, 2022). AI in auditing involves tasks such as sample selection, decision making, and the evaluation of results, thereby augmenting efficiency and decreasing human mistake rates (Law & Shen, 2024). Using AI in procedural activities that require a significant time investment is most beneficial. In addition, AI enhances auditors’ capacity to rapidly identify risks and to perform various accounting operations (Askary et al., 2018). Adopting AI protocols and efficient technological data collection systems can be a major change from collecting data in traditional ways by enhancing the speed and accuracy of financial reporting and, ultimately, audit standards (Aguguom & Ebun, 2021; Albawwat & Frijat, 2021; Deniz & Jeffery, 2022)…
3.روشها
این پژوهش از طریق دو منبع اصلی شامل بررسی سیستماتیک ادبیات با استفاده از تحلیل کتابسنجی و تحلیل محتوا تلاش کرد تا سوال زیر را بررسی کند: “چگونه استفاده از هوش مصنوعی در رویه های حسابرسی، گزارشگری مالی را بهبود میبخشد؟”. این امر به پژوهشگر اجازه داد تا سوالات را از طریق این دو منبع اصلی ارزیابی کند. ابتدا، یک بررسی سیستماتیک ادبیات با استفاده از تحلیل کتابسنجی انجام شد (مانند جوری و سینگ، 2024؛ لامبوگلیا و همکاران، 2021). در این رویکرد، پژوهشگران از برنامههای کامپیوتری برای انجام تحلیل کمی ویژگیهای ادبیات استفاده میکنند، از جمله فراوانی استنادات مقالات دادهشده، فراوانی و عمق انتشارات، و تعاملات نویسندگان، مجلات و کشورها (مانند لامبوگلیا و همکاران، 2021؛ ابو حسین و همکاران، 2024). روش دوم این مقاله شامل تحلیل محتوا (منابع مستند) بود که سوالات این مطالعه را بررسی کرد. این اسناد از منابع آنلاین منتشر شده، مانند گزارشهای شفافیت شرکتهای حسابرسی و آژانسهای دولتی حسابرسیشده گرفته شدهاند. این نوع دادهها ثانویه هستند (بوگدان و بیکلن، 1997؛ سالیجنی و همکاران، 2019). علاوه بر این، همانطور که بوگدان و بیکلن (1997) بیان کردهاند، این داده ها مبنایی مناسب برای یک مطالعه هستند. مشابه این مطالعه، بسیاری از پژوهشگران از دادههای مستند در زمینه حسابرسی و فناوری استفاده کردهاند، مانند جکی و سلیمان (2022)، و سان و واسارهیلی (2018)…
3. Methods This research attempted to investigate the following question: “How does the use of AI in auditing practices improve financial reporting?” through two main sources: a systematic literature review utilizing bibliometric and content analysis. This allowed the researcher to assess the questions through these two main sources. First, a systematic literature review utilizing bibliometric analysis was conducted (e.g., Johri & Singh, 2024; Lamboglia et al., 2021). Within this approach, researchers apply computer programs to conduct a quantitative analysis of features from the literature, including frequencies of citations of the given papers, frequencies and intensiveness of publications, and interactions of authors, journals, and nations (e.g., Lamboglia et al., 2021; Abu Huson et al., 2024). The second element of this paper’s method comprised a content analysis (document sources), which investigated the questions of this study. These documents were taken from published online sources, such as audit firms’ transparency reports and audited government agencies. This type of data is secondary (Bogdan & Biklen, 1997; Salijeni et al., 2019). In addition, it is a suitable basis for a study, as highlighted by Bogdan and Biklen (1997). Similar to this study, many researchers have used documentary data in the field of audit and technology, such as Jacky and Sulaiman (2022), and Sun and Vasarhelyi (2018)…
6.نتیجهگیری
تحلیل ما از ادغام هوش مصنوعی در فرآیندهای حسابرسی به بسیاری از حوزههای مهم اشاره دارد که در آنها پیشرفتها میتوانند کیفیت گزارشگری مالی را به شدت بهبود بخشند. ما بینشهای قابل توجهی را با استفاده از متغیرهای UTAUT که از طریق تحلیل کتابسنجی مطالعات علمی و تحلیل محتوای منابع مستند اعمال شدهاند، یافتیم. برای حسابرسان غیر Big 4، به عنوان مثال، استقرار پهپادهای مجهز به هوش مصنوعی دقت دادهها را بهبود میبخشد، بهرهوری را افزایش میدهد و ایمنی را در طول حسابرسی ها تضمین میکند، که به این ترتیب تصمیمگیری را تقویت مینماید. علاوه بر این، پذیرش موثر هوش مصنوعی به یک فرهنگ تجاری حمایتی بستگی دارد، که منجر به انطباق و کیفیت حسابرسیها میشود. همچنین، نتایج ما نشان داد که سازماندهی دورههای آموزشی مهم است تا حسابرسان خارجی به مهارتهای مناسب برای این حوزه در حال تحول مجهز شوند. علاوه بر این، استفاده از هوش مصنوعی نیازمند ایجاد چارچوبها و قوانینی است که یکپارچگی اصول اخلاقی و استفاده قابل اعتماد در فرآیند حسابرسی را تضمین کند…
6. Conclusions Our analysis of AI integration into auditing processes points to many important areas where developments might greatly improve financial reporting quality. We found significant insights using UTAUT variables applied via the bibliometric analysis of academic materials and content analysis of documentary materials. For non-Big 4 auditors, for example, the deployment of AI-powered drones improves data accuracy, increases productivity, and guarantees safety during inspections, thereby strengthening decision making. Furthermore, the effective acceptance of artificial intelligence depends on a supportive business culture, which results in consistency and quality of audits. In addition, our results showed that organizing educational courses is important so that external auditors are equipped with the appropriate skills for this evolving field. Moreover, the use of AI requires the establishment of frameworks and laws that ensure the integrity of ethical principles and reliable use in the audit process…