 پارس پروژه پرتال خدمات دانشگاهی
مشخصات مقاله فهرست مطالب نمونه ترجمه مقاله انگلیسی خرید ترجمه مقالات مرتبط سفارش پروپوزال
سلام دوست من ، توی این پست براتون یه مقاله ترجمه شده جدید با موضوع مقررات حسابداری مالی، دیجیتالی سازی و مدیریت سود شرکتها، منتشر کردیم. این مقاله یه مقاله ISI و علمی پژوهشی هست که توی پایگاه الزویر در سال 2026 منتشر شده. فایل انگلیسی شامل 9 صفحه PDF و فایل ترجمه 31 صفحه WORD و قابل ویرایشه، مثل همیشه مقاله انگلیسی رو می تونید رایگان دانلود کنید. بخش هایی از ترجمه هم براتون رایگان گذاشتم که قبل از خرید ، کیفیت ترجمه رو بررسی کنید. از کیفیت ترجمه هم نگم براتون که مثل همیشه عالییییه. برای خرید ترجمه کامل مقاله روی گزینه خرید و دانلود آنی ترجمه کلیک کنید بعد از پرداخت لینک دانلود بهتون نشون داده میشه، به ایمیلتونم ارسال میشه. اگر سوالی بود می تونید زیر این پست کامنت بزارید سریع جوابتونو میدم.
مقررات حسابداری مالی، دیجیتالی سازی و مدیریت سود شرکتها
عنوان انگلیسی:
Financial accounting regulations, digitalization, and corporate earnings management
کد محصول: H1180
سال نشر: 2026
نام ناشر (پایگاه داده): الزویر
نام مجله:International Review of Financial Analysis
نوع مقاله: علمی پژوهشی (Research Article)
متغیر : دارد
فرضیه:دارد
مدل مفهومی: مدل ریاضی دارد
پرسشنامه : ندارد
تعداد صفحه انگلیسی: 9 صفحه PDF
تعداد صفحه ترجمه فارسی: 31 صفحه WORD
قیمت فایل ترجمه شده: 125000 تومان
برای دانلود رایگان مقاله انگلیسی بر روی دکمه ذیل کلیک نمایید
وضعیت ترجمه: این مقاله به صورت کامل ترجمه شده برای خرید ترجمه کامل مقاله بر روی دکمه ذیل کلیک نمایید (لینک دانلود بلافاصله بعد از خرید نمایش داده می شود)
مقالات مرتبط با این موضوع: برای مشاهده سایر مقالات مرتبط با این موضوع (با ترجمه و بدون ترجمه) بر روی دکمه ذیل کلیک نمایید
فهرست مطالب
۱. مقدمه
۲. مرور ادبیات
۲.۱. تعریف و پیشینه پژوهش مدیریت سود
۲.۲. تأثیر مقررات حسابداری مالی بر مدیریت سود
۲.۳. تأثیر دیجیتالیسازی بر مدیریت سود
۲.۴. نقش تعدیلکننده دیجیتالیسازی
۲.۵. شکافهای پژوهشی و مسیرهای آینده
۳. تحلیل نظری و فرضیههای پژوهش
۴. مشخصات مدل و منابع متغیرها
4.1 تعریف متغیرها
۴.۲. مشخصات مدل
۴.۳. منابع نمونه آماری
۵. تحلیل نتایج تجربی
۵.۱. ویژگیهای دادهها
۵.۲. تحلیل تجربی
۶. نتیجهگیری
منابع
چکیده
بر اساس دادههای شرکتهای پذیرفته شده در بورس بین سالهای ۲۰۱۴ تا ۲۰۲۳، این مطالعه به بررسی روابط بین مقررات حسابداری مالی، دیجیتالیسازی، و مدیریت سود شرکت میپردازد. نتایج، همبستگی منفی بین مقررات حسابداری مالی و میزان مدیریت سود را نشان میدهد. تحلیل بیشتر آشکار میسازد که تأثیر مقررات حسابداری مالی بر مدیریت سود در میان صنایع و مناطقی با محیطهای نظارتی متفاوت، به طور معناداری متغیر است. علاوه بر این، سطح دیجیتالیسازی نیز با مدیریت سود شرکت همبستگی منفی دارد. اثر دیجیتالیسازی بر مدیریت سود نیز به طور مشابه، ناهمگونیهایی را در میان صنایع و محیطهای نظارتی در مناطق مختلف نشان میدهد. در نهایت، دیجیتالیسازی نقش تعدیلکننده مهمی در رابطه بین مقررات حسابداری مالی و مدیریت سود ایفا میکند. این مطالعه بینشهای جدیدی را در مورد اثرات متقابل میان مقررات حسابداری مالی، دیجیتالیسازی، و مدیریت سود ارائه میدهد و مبانی نظری و دستورالعملهای کاربردی را برای مدیران شرکت و سیاستگذاران که به دنبال بهبود استانداردهای حسابداری و ترویج تحول دیجیتال هستند، فراهم میآورد.
کلیدواژهها: مقررات حسابداری مالی، دیجیتالیسازی، مدیریت سود شرکت
Abstract: Based on data from listed companies between 2014 and 2023, this study examines the relationships among financial accounting regulations, digitalization, and corporate earnings management. The results indicate a negative correlation between financial accounting regulations and the degree of earnings management. Further analysis reveals that the impact of financial accounting regulations on earnings management varies significantly across industries and regions with different regulatory environments. In addition, the level of digitalization is also negatively correlated with corporate earnings management. The effect of digitalization on earnings management similarly exhibits heterogeneity across industries and regulatory environments in different regions. Finally, digitalization plays a significant moderating role in the relationship between financial accounting regulations and earnings management. This study provides new insights into the interactions among financial accounting regulations, digitalization, and earnings management, and offers theoretical foundations and practical guidance for corporate managers and policymakers seeking to improve accounting standards and promote digital transformation.
Keywords: Financial accounting regulations, Digitalization, Corporate earnings management
۱. مقدمه
با توسعه سریع جهانیسازی و فناوری اطلاعات، مسئله مدیریت سود توجه گستردهای را در حوزه گزارشگری مالی به خود جلب کرده است. مدیریت سود، به عنوان رفتاری که شامل تنظیم سیاستهای حسابداری و روشهای برآورد برای تأثیرگذاری بر نتایج گزارشگری مالی شرکت است، اغلب برای برآورده ساختن انتظارات ذینفعان خارجی یا دستیابی به اهداف مالی خاص انجام میشود. در حالی که مدیریت سود میتواند تا حدی عملکرد مالی را بهینه سازد، استفاده بیش از حد از آن ممکن است منجر به عدم تقارن اطلاعاتی و اختلالات در بازار شود و در نتیجه بر حاکمیت شرکتی و ثبات بازارهای سرمایه تأثیر بگذارد. بنابراین، نحوه مهار مؤثر رفتار مدیریت سود به موضوعی کلیدی هم در علم و هم در عمل تبدیل شده است…
1.Introduction With the rapid development of globalization and information technology, the issue of earnings management has attracted widespread attention in the field of financial reporting. Earnings management, as a behavior involving the adjustment of accounting policies and estimation methods to influence corporate financial reporting outcomes, is often undertaken to meet the expectations of external stakeholders or achieve specific financial objectives. While earnings management can to some extent optimize financial performance, its excessive use may lead to information asymmetry and market distortions, thereby affecting corporate governance and the stability of capital markets. Therefore, how to effectively curb earnings management behavior has become a key topic in both academia and practice…
۲.۱. تعریف و پیشینه پژوهش مدیریت سود
مدیریت سود به فرآیندی اشاره دارد که از طریق آن شرکتها سیاستهای حسابداری متفاوتی را انتخاب میکنند یا روشهای برآورد را در گزارشگری مالی تنظیم میکنند تا به اهداف مالی خاصی دست یابند یا انتظارات ذینفعان خارجی را برآورده سازند. در طول سالها، مدیریت سود به عنوان موضوع محوری در حوزه تحقیقات حسابداری مالی باقی مانده است. مطالعات اولیه عمدتاً بر انگیزهها و انواع مدیریت سود متمرکز بودند و نشان میدادند که شرکتها ممکن است از مدیریت سود برای کاهش عدم قطعیت بازار و تا حدی رفع عدم تقارن اطلاعاتی استفاده کنند (فوتوه و لورنتزون، ۲۰۲۳). با این حال، مدیریت سود بیش از حد شفافیت گزارشگری مالی را تضعیف میکند، اعتماد به شرکتها در بازارهای سرمایه را کاهش میدهد و ممکن است بر تصمیمات سرمایهگذاران و سایر ذینفعان تأثیر بگذارد. بنابراین، نحوه محدود کردن مؤثر شیوههای مدیریت سود به نگرانی اصلی هم برای محققان و هم برای سیاستگذاران تبدیل شده است…
2.1. Definition and research background of earnings management Earnings management refers to the process by which firms select different accounting policies or adjust estimation methods in financial reporting to achieve specific financial objectives or meet the expectations of external stakeholders. Over the years, earnings management has remained a focal topic in the field of financial accounting research. Early studies primarily concentrated on the motives and types of earnings management, indicating that firms may use earnings management to mitigate market uncertainties and address information asymmetry to some extent (Fotoh and Lorentzon, 2023). However, excessive earnings management undermines the transparency of financial reporting, erodes trust in firms within capital markets, and may influence decisions made by investors and other stakeholders. Therefore, how to effectively restrict earnings management practices has become a major concern for both academia and policy makers.
۳. تحلیل نظری و فرضیههای پژوهش
سختگیری مقررات حسابداری مالی مستقیماً بر رفتارهای مدیریت سود شرکتها تأثیر میگذارد. استانداردهای گزارشگری مالی سختگیرانه (مانند IFRS، GAAP و غیره) مستلزم آن است که واحدها از اصول حسابداری یکنواخت پیروی کنند و انعطافپذیری را کاهش و در نتیجه دامنه مدیریت سود را محدود سازند (لی و همکاران، ۲۰۲۴). شرکتها اغلب با تنظیم سیاستهای حسابداری و روشهای برآورد، سود را مدیریت میکنند، اما استانداردهای سختگیرانه شفافیت را افزایش داده و افشا بیشتر را اجباری میکنند و از این طریق دستکاری گزارشهای مالی توسط مدیران را به طور مؤثری کاهش میدهند. این امر نشان میدهد که استانداردهای حسابداری سختگیرانه میتوانند به طور مؤثری انگیزهها و ابزارهای مدیریت سود را محدود سازند (گوشه و مانگیوک، ۲۰۲۲). بنابراین، این فرضیه مطرح میشود که هر چه مقررات حسابداری مالی سختگیرانهتر باشد، میزان مدیریت سود در شرکتها کمتر خواهد بود، به ویژه زمانی که سازوکارهای نظارت حسابداری و حسابرسی به خوبی توسعه یافته باشند و به طور مؤثر فعالیتهای مدیریت سود را مهار کنند…
3. Theoretical analysis and research hypotheses The stringency of financial accounting regulations directly affects firms’ earnings management behaviors. Strict financial reporting standards (such as IFRS, GAAP, etc.) require entities to adhere to uniform accounting principles, reducing flexibility and thereby limiting the scope for earnings management (Li et al., 2024). Enterprises often manage earnings by adjusting accounting policies and estimation methods, but stringent standards enhance transparency and mandate greater disclosure, thus effectively reducing managerial manipulation of financial reports. This indicates that rigorous accounting standards can effectively constrain the motivations and means for earnings management (Gus¸e and Mangiuc, 2022). Therefore, it is hypothesized that the stricter the financial accounting regulations, the lower the degree of earnings management within firms, particularly when accounting oversight and audit mechanisms are well-developed, effectively curbing earnings management activities…
فرضیات
H1. مقررات حسابداری مالی با میزان مدیریت سود همبستگی منفی دارند.
H1a. تأثیر مقررات حسابداری مالی بر مدیریت سود شرکت در میان صنایع مختلف به طور معناداری متفاوت است.
H1b. تفاوتهای معناداری در تأثیر مقررات حسابداری مالی بر مدیریت سود شرکت در میان مناطقی با محیطهای نظارتی متفاوت وجود دارد.
H2. درجه دیجیتالیسازی با میزان مدیریت سود شرکت همبستگی منفی دارد.
H2a. تفاوتهای معناداری در تأثیر دیجیتالیسازی بر مدیریت سود شرکت در میان صنایع مختلف وجود دارد.
H2b. تفاوتهای معناداری در تأثیر دیجیتالیسازی بر مدیریت سود شرکت در میان مناطقی با محیطهای نظارتی متفاوت وجود دارد.
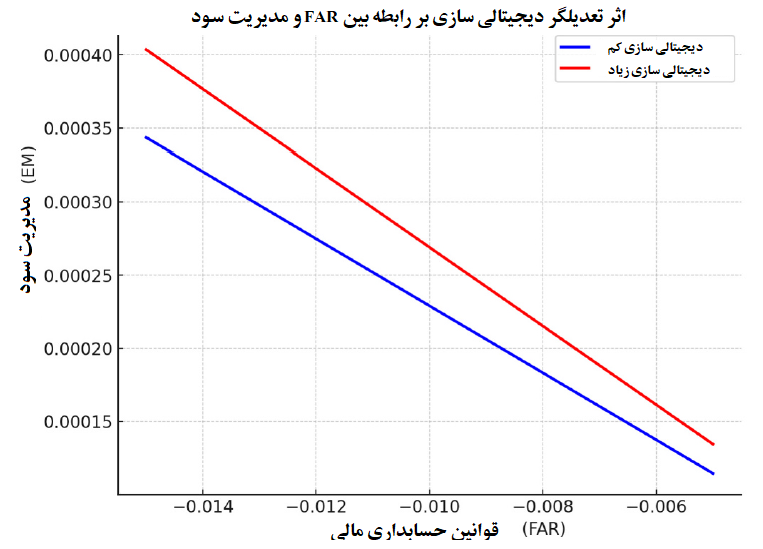
H3. دیجیتالیسازی نقش تعدیلکننده معناداری بین مقررات حسابداری مالی و مدیریت سود ایفا میکند.
H1. Financial accounting regulations are negatively correlated with the degree of earnings management
H1a. The impact of financial accounting regulations on corporate earnings management differs significantly across industries
H1b. There are significant differences in the impact of financial accounting regulations on corporate earnings management across regions with different regulatory environments.
H2. The degree of digitalization is negatively correlated with the extent of corporate earnings management.
H2a. There are significant differences in the impact of digitalization on corporate earnings management across different industries.
H2b. There are significant differences in the impact of digitalization on corporate earnings management across regions with different regulatory environments.
H3. Digitalization plays a significant moderating role between financial accounting regulations and earnings management.
| مقالات مرتبط با این موضوع |
|
مقاله 2026 در مورد حسابداری مالی مقالات 2026 درباره گزارشگری مالی مقالات 2026 در مورد کاربرد فناوری در حسابداری |