 پارس پروژه پرتال خدمات دانشگاهی
مشخصات مقاله فهرست مطالب نمونه ترجمه مقاله انگلیسی خرید ترجمه مقالات مرتبط سفارش پروپوزال
سلام دوست من ، توی این پست براتون یه مقاله ترجمه شده جدید با موضوع سیستمهای پرداخت دیجیتال در یک اقتصاد نوظهور منتشر کردیم. این مقاله یه مقاله ISI و علمی پژوهشی هست که توی پایگاه الزویر در سال 2024 منتشر شده. فایل انگلیسی 13 صفحه PDF و فایل ترجمه 43 صفحه WORD و قابل ویرایشه، مثل همیشه مقاله انگلیسی رو می تونید رایگان دانلود کنید. بخش هایی از ترجمه هم براتون رایگان گذاشتم که قبل از خرید ، کیفیت ترجمه رو بررسی کنید. از کیفیت ترجمه هم نگم براتون که مثل همیشه عالییییه. برای خرید ترجمه کامل مقاله روی گزینه خرید و دانلود آنی ترجمه کلیک کنید بعد از پرداخت لینک دانلود بهتون نشون داده میشه، به ایمیلتونم ارسال میشه. اگر سوالی بود می تونید زیر این پست کامنت بزارید سریع جوابتونو میدم.
سیستمهای پرداخت دیجیتال در یک اقتصاد نوظهور
عنوان انگلیسی:
Digital payment systems in an emerging economy
کد محصول: H1172
سال نشر: 2024
نام ناشر (پایگاه داده): الزویر
نام مجله: Computers in Human Behavior Reports
نوع مقاله: علمی پژوهشی (Research Article)
متغیر : دارد
فرضیه: دارد
مدل مفهومی: دارد
پرسشنامه : دارد
تعداد صفحه انگلیسی: 13 صفحه PDF
تعداد صفحه ترجمه فارسی: 43 صفحه WORD
قیمت فایل ترجمه شده: 122000 تومان
برای دانلود رایگان مقاله انگلیسی بر روی دکمه ذیل کلیک نمایید
وضعیت ترجمه: این مقاله به صورت کامل ترجمه شده برای خرید ترجمه کامل مقاله بر روی دکمه ذیل کلیک نمایید (لینک دانلود بلافاصله بعد از خرید نمایش داده می شود)
مقالات مرتبط با این موضوع: برای مشاهده سایر مقالات مرتبط با این موضوع (با ترجمه و بدون ترجمه) بر روی دکمه ذیل کلیک نمایید
فهرست مطالب
۱. مقدمه
۲. مرور ادبیات
۲.۱. مبانی نظری
۲.۲. تدوین فرضیهها
۲.۳. دانش سیستمهای پرداخت دیجیتال به عنوان یک میانجی
۳. روششناسی
۴. مواد و روشها
۴.۱. ابزارهای اندازهگیری
۴.۲. شرکتکنندگان و نمونهگیری
۴.۳. ویژگیها و زمینه خاص کامبوج
۴.۴. ارزیابی مدل
۴.۵. مدل ساختاری
۵. بحث
۶. محدودیتها و تحقیقات آتی
۷. جمع بندی
پیوست A. واژهنامه اصطلاحات مهم
منابع
چکیده فارسی
این مطالعه با استفاده از یک رویکرد کمی و با مشارکت ۳۵۹ شرکتکننده کامبوجی، به بررسی عوامل موثر بر پذیرش سیستمهای پرداخت دیجیتال در کامبوج می پردازد. این تحقیق با ادغام مفاهیمی از مدل پذیرش فناوری (TAM) و نظریه رفتار برنامهریزیشده (TPB)، به بررسی روابط بین سهولت استفاده درکشده (PEU)، سودمندی درکشده، نگرشهای عمومی، کنترل رفتاری درکشده، سواد مالی، و پذیرش سیستمهای پرداخت دیجیتال میپردازد. با استفاده از مدلسازی معادلات ساختاری حداقل مربعات جزئی (PLS-SEM)، این مطالعه یک رابطه مثبت و معنادار بین سهولت استفاده درکشده (PEU) و نگرشها نسبت به سیستمهای پرداخت دیجیتال شناسایی میکند که تأکید نظریه TAM مبنی بر اینکه سهولت استفاده یک عامل تعیینکننده حیاتی در پذیرش فناوری است را تأیید میکند. یافتهها همچنین بر نقش حیاتی سودمندی درکشده تأکید دارند و پیامدهای آن را تا سطوح راحتی، امنیت و کارایی تراکنشها گسترش میدهند. این تحقیق بر تأثیر نگرشهای عمومی و کنترل رفتاری درکشده بر پذیرش سیستمهای پرداخت دیجیتال، بهویژه در یک اقتصاد نوظهور، تأکید میکند. علاوه بر این، تأثیر سواد مالی را نه تنها به عنوان یک عامل تعیینکننده پذیرش، بلکه به عنوان یک میانجی در رابطه بین نگرشهای عمومی و پذیرش، آشکار میسازد. تلنگرهای رفتاری نیز به عنوان یک عامل تاثیرگذار مهم در این زمینه شناسایی شدهاند. این پژوهش به درک پذیرش پرداختهای دیجیتال در بازارهای نوظهور کمک میکند و بینشهای فناوری مالی دیجیتال را برای متخصصان، سیاستگذاران و مربیان فراهم میآورد.
کلیدواژهها: سیستمهای پرداخت دیجیتال، سواد مالی، مدل پذیرش فناوری (TAM) ، نظریه رفتار برنامهریزیشده (TPB)، اقتصاد رفتاری، نظریه انتشار نوآوریها
Abstract: This study investigates the factors influencing the adoption of digital payment systems in Cambodia, employing a quantitative approach with 359 Cambodian participants. The research integrates concepts from the Technology Acceptance Model (TAM) and the Theory of Planned Behavior (TPB) to explore the relationships between perceived ease of use (PEU), perceived usefulness, public attitudes, perceived behavioral control, financial literacy, and the adoption of digital payment systems. Using Partial Least Squares Structural Equation Modeling (PLS-SEM), the study identifies a significant positive relationship between PEU and attitudes toward digital payment systems, corroborating the TAM’s assertion that ease of use is a crucial determinant in technology acceptance. The findings also highlight the critical role of perceived usefulness, extending its implications to include convenience, security, and transactional efficiency. The study underscores the influence of public attitudes and perceived behavioral control on adopting digital payment systems, particularly in an emerging economy. In addition, it reveals the impact of financial literacy, not only as a determinant of adoption but also as a mediator in the relationship between public attitudes and adoption. Behavioral nudges are also identified as significant influences in this context. The research contributes to understanding digital payment adoption in emerging markets. It provides digital financial technology insights for practitioners, policymakers, and educators
Keywords: Digital payment systems, Financial literacy, TAM, TPB, Behavioral economics, Diffusion of innovations theory
۱.مقدمه
بخش مالی کامبوج در سالهای اخیر شاهد یک تحول اساسی بوده است که با پذیرش رو به رشد سیستمهای پرداخت دیجیتال برجسته میشود. این روند، بازتابی از تحولات گستردهتر در سراسر آسیای جنوب شرقی است که به دلیل نفوذ فزاینده اینترنت، طبقه متوسط در حال رشد، و سیاستهای حمایتی دولت تحت تاثیر قرار گرفته است (کُرتِس و همکاران، ۲۰۲۲). در اقتصادی که به طور سنتی مبتنی بر پول نقد بوده مانند کامبوج، حرکت به سمت پرداختهای دیجیتال نشاندهنده یک تغییر بزرگ در رفتار مصرفکننده و شیوههای مالی است. با وجود این پیشرفتها، شکافهای قابل توجهی در درک چگونگی کمک سیستمهای پرداخت دیجیتال به شمول مالی، به ویژه در میان جمعیتهای محروم در مناطق روستایی، باقی مانده است. تحقیقات موجود اغلب بر پذیرش فناوری تمرکز دارند بدون آنکه موانعی را که مانع استفاده گسترده در کامبوج میشوند، به طور کامل مورد بررسی قرار دهند (الاوکایلی، ۲۰۲۴؛ حسن و همکاران، ۲۰۲۴). کامبوج در افزایش دسترسی به خدمات مالی از طریق راهحلهای بانکداری سیار و دیجیتال پیشرفتهایی داشته است. معرفی خدماتی مانند Wing، Pi Pay و ABA Mobile تراکنشهای مالی را متحول کرده و انتقال پول و پرداختها را در دسترستر ساخته است. طرح های دولتی مانند دروازه ملی پرداخت و سوئیچ اشتراکی کامبوج نیز معاملات دیجیتال را ساده¬تر کردهاند (منگهنگ، ۲۰۲۳؛ سَم، ۲۰۲۱)…
1. Introduction Cambodia’s financial sector has undergone a substantial transformation in recent years, marked by a growing adoption of digital payment systems. This trend mirrors broader developments across Southeast Asia, driven by increasing internet penetration, a burgeoning middle class, and supportive government policies (Curtis et al., 2022). In a historically cash-based economy like Cambodia, the shift toward digital payments represents a major shift in consumer behavior and financial practices. Despite these advancements, significant gaps remain in understanding how digital payment systems contribute to financial inclusion, particularly among underserved populations in rural areas. Existing research often focuses on technological adoption without fully addressing the barriers that hinder widespread usage in Cambodia (Al-Okaily, 2024; Hasan et al., 2024). Cambodia has made progress in increasing access to financial services through mobile and digital banking solutions. Introducing services such as Wing, Pi Pay, and ABA Mobile has revolutionized financial transactions, making money transfers and payments more accessible. Government initiatives like the National Payment Gateway and Cambodian Shared Switch have further streamlined digital transactions (Mengheng, 2023; Sam, 2021)…
۲. مرور ادبیات
نقش دیجیتالیسازی در رویه های تجاری مدرن به طور فزایندهای حائز اهمیت است و شامل تمام بخش ها از تدارکات تا معاملات مالی میشود. فناوریهای دیجیتال، به ویژه اینترنت و برنامههای موبایلی، نحوه تعامل مصرفکنندگان با خدمات مالی را متحول کردهاند و راحتی و دسترسی بیسابقهای را ارائه میدهند. یوواراج و شیلا اوولاین (۲۰۱۸) و کومار و چاوبی (۲۰۱۷) تأکید میکنند که چگونه بانکداری آنلاین و سایر خدمات دیجیتال به بخشی جداییناپذیر از سبک زندگی مدرن مصرفکننده تبدیل شدهاند. با این حال، این پیشرفتها بدون چالش نبودهاند. نگرانیهای مصرفکننده در مورد حریم خصوصی و امنیت در معاملات دیجیتال قابل توجه است. با این وجود، نوآوریها در دادههای بزرگ و اینترنت اشیاء به کاهش این ترسها و حرکت جامعه به سمت یک اقتصاد بدون پول نقد کمک میکنند (بارخوردار و همکاران، ۲۰۱۷؛ استفان، ۲۰۱۶). به همین ترتیب، پذیرش سیستمهای پرداخت دیجیتال تحت تأثیر عوامل اجتماعی-اقتصادی مختلف، درک مصرفکننده و کارایی خدمات قرار دارد. به عنوان مثال، گوکیلاوانی و همکاران (۲۰۱۸) و کوتِچا (۲۰۱۸) بحث میکنند که چگونه وضعیت اجتماعی-اقتصادی بر درکها نسبت به پرداختهای دیجیتال تأثیر میگذارد…
2.Literature review The role of digitalization in modern business practices is increasingly pivotal, encompassing everything from procurement to financial transactions. Digital technologies, particularly the Internet and mobile applications, have revolutionized how consumers interact with financial services, offering unprecedented convenience and accessibility. Yuvaraj and Sheila Eveline (2018) and Kumar and Chaubey (2017) highlight how online banking and other digital services have become integral to modern consumer lifestyles. However, these advancements have not been without challenges. Consumer concerns regarding privacy and security in digital transactions are significant. However, innovations in big data and the Internet of Things are helping to allay these fears and move society towards a cashless economy (Barkhordari et al., 2017; Stephen, 2016). Equally, the adoption of digital payment systems is influenced by various socio-economic factors, consumer perceptions, and service efficiency. For example, Gokilavani et al. (2018) and Kotecha (2018) discuss how socioeconomic status shapes perceptions toward digital payments…
۳. روششناسی
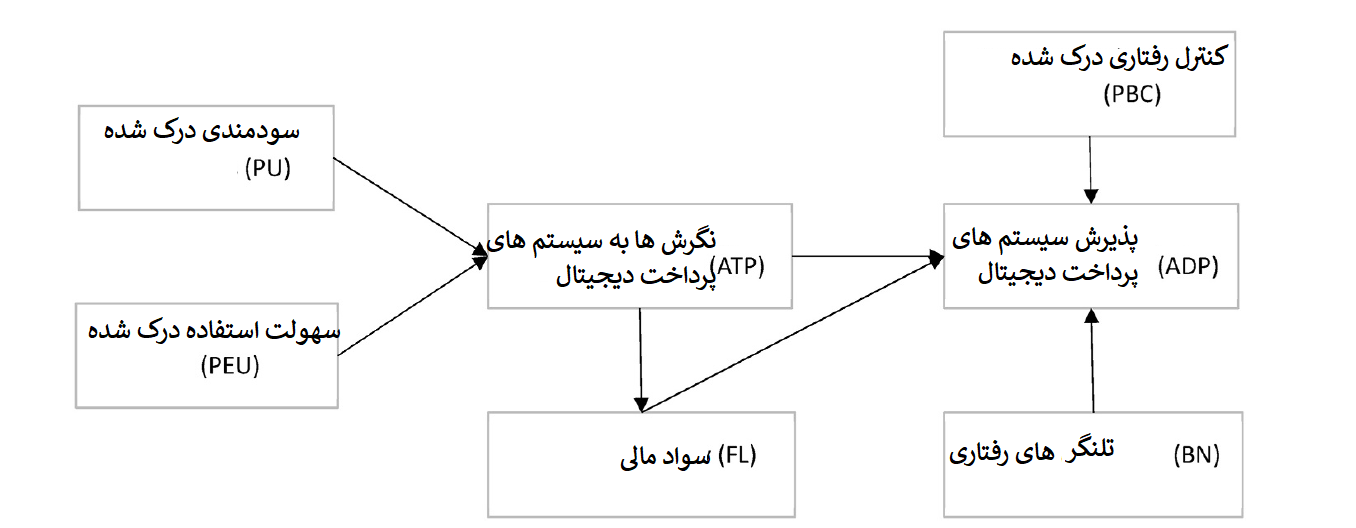
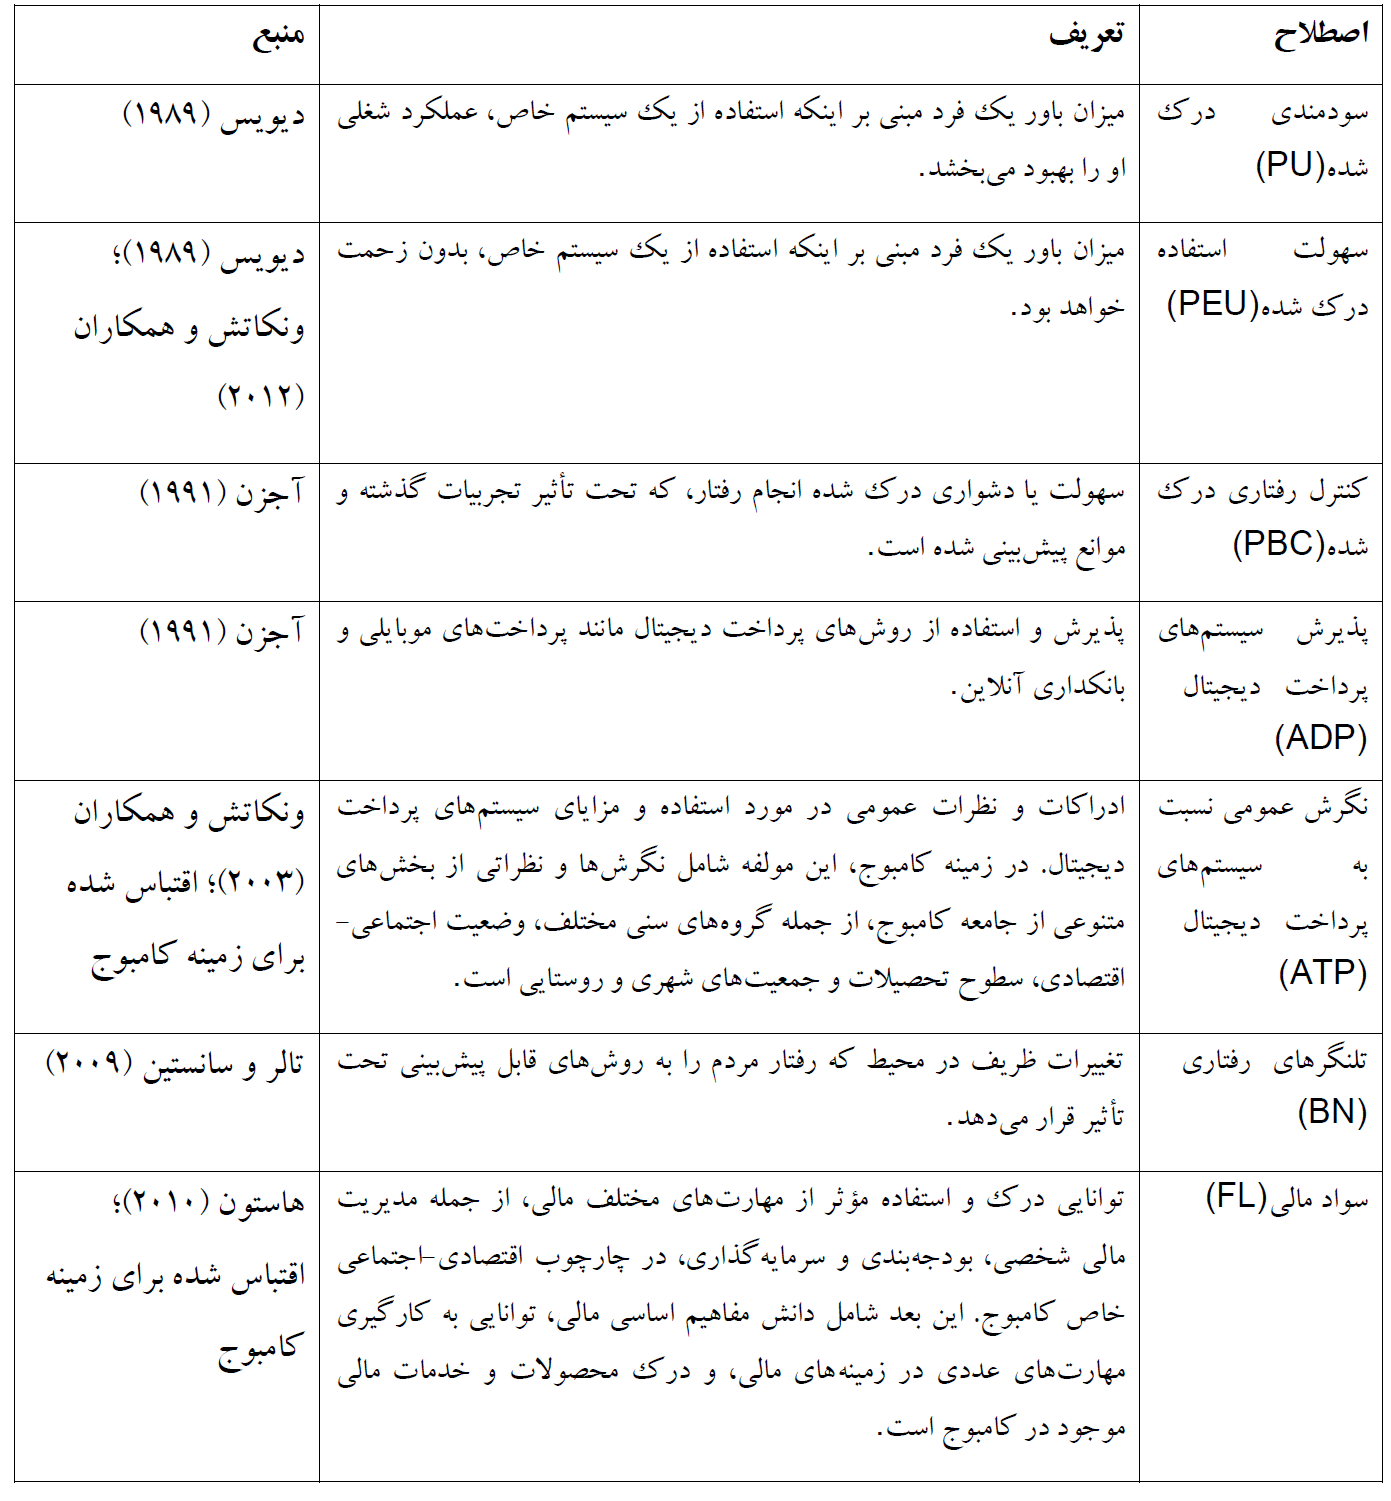
این تحقیق از یک روششناسی پژوهش کمی برای بررسی روابط بین چندین عامل مهم، از جمله سهولت استفاده درکشده (PEU)، سودمندی درکشده (PU)، کنترل رفتاری درکشده (PBC)، تلنگرهای رفتاری (BN)، سواد مالی (FL)، نگرشهای عمومی نسبت به سیستمهای پرداخت دیجیتال (ATP)، و پذیرش سیستمهای پرداخت دیجیتال (ADP)، استفاده کرد. این روش به منظور امکان جمعآوری سیستماتیک و تحلیل کمی دادههای تجربی، تسهیل در کشف ارتباطات بین این متغیرها، انتخاب شد. این روششناسی شامل جمعآوری دادههای ساختاریافته با استفاده از ابزارهای نظرسنجی استاندارد بود که یک بررسی جامع از روابط پیشنهادی در چارچوب نظری مطالعه را تضمین میکرد. متعاقباً، تحلیل دادهها با به کارگیری مدلسازی معادلات ساختاری حداقل مربعات جزئی (PLS-SEM) آغاز شد. این رویکرد تحلیلی مزایای متعددی را ارائه میدهد، به ویژه در برخورد با سازههای نظری پیچیده و دادههای ناپارامتریک. PLS-SEM به دلیل دقت، سادگی، استحکام و انعطافپذیری، بر روشهای مبتنی بر کوواریانس ترجیح داده شد. این ویژگیها به ویژه هنگام برخورد با اندازههای نمونه کوچکتر، مزایای قابل توجهی را اثبات میکنند. مطالعات متعددی نشان دادهاند که PLS-SEM میتواند نتایج قابل اعتمادی را حتی با اندازههای نمونه محدود تولید کند (هِیر و همکاران، ۲۰۱۹؛ یوسر و همکاران، ۲۰۲۰). به همین ترتیب، تحلیل PLS-SEM، که با استفاده از SmartPLS4 انجام شد، یک بررسی کامل از فرضیههای تحقیق را تسهیل کرد و روابط بین متغیرهای مورد بررسی را کاوش کرد. این رویکرد امکان آزمون دقیق فرضیههای تحقیق و بررسی عمیق ارتباطات متقابل بین متغیرهای مطالعه را فراهم آورد…
3. Methodology The research employed a quantitative research methodology to investigate the relationships between several critical factors, including Perceived Ease of Use (PEU), Perceived Usefulness (PU), Perceived Behavioral Control (PBC), Behavioral Nudges (BN), Financial Literacy (FL), Public Attitudes toward Digital Payment Systems (ATP), and the Adoption of Digital Payment Systems (ADP). This method was chosen to enable the systematic collection and quantitative analysis of empirical data, facilitating the exploration of connections among these variables. This methodology involved structured data collection using standardized survey instruments, ensuring a comprehensive examination of the relationships proposed in the study’s theoretical framework. Subsequently, data analysis commenced by applying Partial Least Squares Structural Equation Modeling (PLS-SEM). This analytical approach offers several advantages, particularly in dealing with complex theoretical constructs and nonparametric data. PLS-SEM was chosen over covariance-based methods for its accuracy, simplicity, robustness, and flexibility. These characteristics prove especially advantageous when dealing with smaller sample sizes. Numerous studies have demonstrated that PLS-SEM can produce reliable results even with limited sample sizes (Hair et al., 2019; Yusr et al., 2020). Equally, the PLS-SEM analysis, conducted using SmartPLS4, facilitated a thorough examination of the research hypotheses and explored relationships among the variables under investigation. This approach allowed for rigorous testing of the research hypotheses and an in-depth investigation into the interconnections among the study variables…
۸. پیامدها
از نظر نظری این مطالعه با ادغام TAM، TPB، اقتصاد رفتاری و نظریه انتشار نوآوریها، درک ما از پذیرش فناوری را پیش میبرد. این امر اهمیت PEU را که در TAM برجسته شده است، مجدداً تأیید میکند و نقش محوری آن را در تأثیرگذاری بر ADP، در نتیجه سهولت استفاده را به عنوان یک تعیینکننده کلیدی در پذیرش فناوری، برجسته میسازد. این تحقیق با گنجاندن عوامل اضافی مانند راحتی، امنیت و کارایی تراکنش، دامنه TAM را گسترش میدهد و دیدگاهی جامعتر از محرکهای پذیرش فناوری، به ویژه در سیستمهای پرداخت دیجیتال، ارائه میدهد. علاوه بر این، این مطالعه چارچوب TPB را با برجسته کردن اهمیت PBC در پذیرش سیستمهای پرداخت دیجیتال، به ویژه در بازارهای نوظهور، غنی میسازد. در راستای اقتصاد رفتاری، این تحقیق تأثیر تلنگرهای رفتاری ظریف و نشانههای محیطی را بر تصمیمات پذیرش فناوری برجسته میکند. این جنبه نفوذ عمیق عوامل غیرمستقیم را در شکلدهی رفتار مصرفکننده و پذیرش فناوری آشکار میسازد. علاوه بر این، این مطالعه اصول نظریه انتشار نوآوریها را ادغام میکند و روشن میسازد که چگونه نوآوریها در میان جوامع منتشر میشوند و عواملی که این فرآیند را تسریع یا مانع میشوند را آشکار می سازد. به طور خاص، نقش سواد مالی در پذیرش پرداختهای دیجیتال را بررسی میکند و یک رابطه دوسویه بین انتشار نوآوری و دانش مصرفکننده را مطرح میکند…
8. Implications Theoretically, this study advances our understanding of technology adoption by integrating the TAM, TPB, Behavioral Economics, and the Diffusion of Innovations Theory. It reaffirms the importance of PEU, as highlighted in TAM, emphasizing its critical role in influencing ADP, thereby underscoring that ease of use is a pivotal determinant in technology acceptance. The research extends TAM’s scope by including additional factors like convenience, security, and transaction efficiency, thus providing a more comprehensive view of the drivers of technology adoption, especially in digital payment systems. Moreover, the study enriches the TPB framework by highlighting the significance of PBC in adopting digital payment systems, particularly in emerging markets. In line with Behavioral Economics, the research underscores the impact of subtle behavioral nudges and environmental cues on technology adoption decisions. This aspect reveals the profound influence of indirect factors in shaping consumer behavior and technology acceptance. Additionally, the study integrates the diffusion of innovations theory principles, shedding light on how innovations spread among populations and the factors that accelerate or hinder this process. It particularly examines the role of financial literacy in adopting digital payments, suggesting a reciprocal relationship between innovation diffusion and consumer knowledge.
فرضیات
(H1) سهولت استفاده درکشده به طور قابل توجهی بر نگرشهای عمومی نسبت به سیستمهای پرداخت دیجیتال تأثیر میگذارد.
(H2) سودمندی درکشده به طور اساسی بر نگرشهای عمومی نسبت به سیستمهای پرداخت دیجیتال تأثیر میگذارد.
(H3) نگرشهای عمومی نسبت به سیستمهای پرداخت دیجیتال، پذیرش عمومی سیستمهای پرداخت دیجیتال را به طور قابل توجهی پیشبینی میکند.
(H4) کنترل رفتاری درکشده، پذیرش عمومی سیستمهای پرداخت دیجیتال را به طور قابل توجهی پیشبینی میکند.
(H5) تلنگرهای رفتاری به طور قابل توجهی بر پذیرش عمومی سیستمهای پرداخت دیجیتال تأثیر میگذارند.
(H6) نگرشهای عمومی نسبت به سیستمهای پرداخت دیجیتال بر سواد مالی تأثیر میگذارد.
(H7) سواد مالی به طور قابل توجهی بر پذیرش عمومی سیستمهای پرداخت دیجیتال تأثیر میگذارد.
(H8) سواد مالی رابطه بین نگرشهای عمومی نسبت به سیستمهای پرداخت دیجیتال و پذیرش سیستمهای پرداخت دیجیتال را میانجیگری میکند.
پیوست A. واژهنامه اصطلاحات مهم
| مقالات مرتبط با این موضوع |
|
مقالات جدید رشته اقتصاد با ترجمه مقالات جدید مدیریت مالی با ترجمه مقالات جدید درباره تحول دیجیتال با ترجمه مقالات کاربرد فناوری در امور مالی (فینتک) |